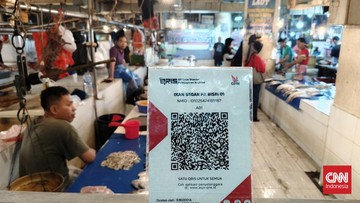
BANTEN — Bank Indonesia menyiapkan data transaksi QRIS sebagai dasar penilaian skor kredit bagi pelaku UMKM, memanfaatkan basis 49,4 juta merchant yang 97 persen di antaranya berskala mikro dan kecil. Langkah tersebut disampaikan Gubernur BI Destry Damayanti dalam forum investasi teknologi di Jakarta. Skema penilaian kredit berbasis rekam jejak transaksi digital itu menyasar pelaku usaha yang selama ini sulit menjangkau layanan pembiayaan formal.
Destry menyebut jumlah pengguna QRIS telah mencapai 71 juta orang dengan total merchant 49,4 juta. Dari angka merchant tersebut, 97 persen merupakan usaha mikro, kecil, dan menengah. Bagi bank sentral, capaian itu dinilai membuka akses keuangan bagi pelaku usaha di lapisan bawah yang sebelumnya nyaris tanpa rekam jejak kredit.
Rencana pemanfaatan data transaksi untuk penilaian kredit disampaikan Destry dalam acara Danantara Technology Innovation Investment Forum 2026 di Jakarta, Senin (26/10).
"Merchant-merchant yang kecil juga yang nantinya data ini bisa menjadi semacam credit scoring. Ke depannya akan seperti itu," ujarnya.
Rekam Jejak Transaksi Jadi Pengganti Agunan
Selama ini UMKM mikro kerap gagal mengakses kredit perbankan karena tidak punya laporan keuangan rapi maupun agunan memadai. Data QRIS menawarkan jalur lain: arus penerimaan harian yang terekam otomatis dan bisa diverifikasi.
Bagi perbankan, riwayat transaksi digital berpotensi menekan risiko kredit macet karena penilaian tidak lagi bergantung pada dokumen yang disusun sendiri oleh pemohon. Namun skema ini baru sebatas rencana, tanpa rincian kapan mulai berlaku dan bagaimana teknis integrasinya ke sistem penilaian kredit perbankan.
Destry menempatkan langkah tersebut sebagai bagian dari mandat BI memperkuat sistem pembayaran nasional sekaligus mempercepat transaksi keuangan.
"Jadi, kita sudah melakukan banyak hal, paling tidak karena kita ingin pertumbuhan ekonomi berkelanjutan. Artinya, pertumbuhannya harus inklusif. Masyarakat bawah pun juga merasakan dan punya akses keuangan," ujarnya.
BI-Fast 24 Jam Jadi Andalan Lain
Selain QRIS, BI mengandalkan layanan BI-Fast yang beroperasi 24 jam untuk memperlancar transaksi antarbank. Menurut Destry, belum banyak bank sentral di dunia yang memiliki layanan serupa.
"Kami akan terus memperkuat di sistem pembayaran kita ini yang tentunya akan mendorong pertumbuhan ekonomi dengan cara memperlancar transaksi yang terjadi," ujarnya.
Percepatan transaksi menjadi penting karena biaya dan waktu penyelesaian pembayaran berpengaruh langsung pada perputaran uang di sektor riil. Bagi pelaku usaha kecil, setelmen yang lebih cepat berarti arus kas harian lebih terjaga.
Apa Artinya bagi UMKM dan Perbankan
Jika terealisasi, UMKM pemilik merchant QRIS aktif berpeluang punya profil risiko yang bisa dibaca lembaga pembiayaan tanpa harus menyerahkan agunan tambahan. Skor kredit berbasis transaksi juga membuka ruang bagi penyaluran kredit produktif yang lebih terukur.
Di sisi lain, bank dan penyedia pembiayaan perlu menyesuaikan model penilaian risiko mereka. Kualitas data merchant, konsistensi volume transaksi, dan kerentanan musiman usaha akan menentukan akurasi skor.
Sejumlah tantangan tetap mengemuka: kesiapan infrastruktur data antarlembaga, kerangka perlindungan data nasabah, serta pengawasan agar skor tidak mendiskriminasi pedagang kecil dengan volume transaksi rendah. Tanpa kejelasan aturan main, pemanfaatan data transaksi berisiko menimbulkan sengketa saat nasabah mengajukan koreksi atas hasil penilaian.
BI belum memerinci payung regulasi maupun jadwal implementasi skema ini. Yang jelas, arah kebijakannya sudah ditegaskan: data pembayaran digital diposisikan sebagai aset untuk memperluas inklusi keuangan, bukan sekadar catatan transaksi.